كيف أعادت المصارف الاقتصاد اللبناني 170 عاماً إلى الوراء؟
“ليبانون ديبايت”
قد يوحي مجرد الاطلاع على عنوان هذا المقال الاقتصادي، الذي يستند إلى مقاربات تاريخية ووقائع وأرقام، بأن فيه شيئاً من المبالغة في توصيف حجم الكارثة التي أصابت القطاع المصرفي اللبناني. لكن الحقيقة قد تكون أكثر قسوة مما يوحي به العنوان، إذ إن العودة بالاقتصاد اللبناني 170 عاماً إلى الوراء قد تكون السيناريو الأكثر تفاؤلاً في توصيف ما آلت إليه الأمور!
ولا يُلام من يرى في هذا العنوان شيئاً من المغالاة. فقبل عام 2019، لم يكن أحد ليتخيّل أن يأتي يوم تصبح فيه مليارات الدولارات مخبأة داخل المنازل اللبنانية، بعيداً عن المصارف التي لطالما شكّلت أحد أبرز أعمدة الاقتصاد الوطني.
فعلى مدى عقود، كانت التقارير تشيد بمتانة القطاع المصرفي اللبناني، الذي بدا وكأنه يغرد خارج سرب الاقتصاد، مستقطباً الودائع بمليارات الدولارات، ومموّلاً الأفراد والمؤسسات، فيما كانت قطاعات اقتصادية أخرى تعاني أزمات متلاحقة.
ولم تتوقف الإشادات عند المصارف، بل طالت حاكم مصرف لبنان آنذاك، رياض سلامة، الذي حصد جوائز وتكريمات دولية، وقرع جرس افتتاح بورصة نيويورك عام 2009، ثم جرس بدء التداول في بورصة لندن عام 2012. والمفارقة أن الإشادات الدولية استمرت حتى عشية الانهيار، إذ منحته مجلة Global Finance تصنيف A في أيلول 2018، وكرّرت منحه التصنيف نفسه عام 2019، سنة انفجار الأزمة المالية والنقدية!
ومن ينسى عبارة “الليرة بخير” التي لطالما ردّدها حاكم مصرف لبنان السابق رياض سلامة؟ أو الحملات التي روّجت لقوة العملة الوطنية، ومنها جلسة التصوير التي شاركت فيها الممثلة ستيفاني صليبا، صديقة رياض سلامة، تحت شعار “ليرتنا قوّتنا”، وظهرت في إحدى صورها متوّجة بالليرات اللبنانية، معلّقة بعبارة “ليرتنا تاج راسنا”، في محاولة لترسيخ الثقة بالعملة الوطنية في أذهان اللبنانيين؟
ومن ينسى ما كان يُقال عن قوة الليرة اللبنانية، التي صمدت في وجه أزمات كثيرة، أبرزها حرب تموز عام 2006، وأزمة احتجاز رئيس الحكومة الأسبق سعد الحريري في السعودية عام 2017؟
نعم، كان المشهد جميلاً، بل جميلاً جداً في ظاهره. وكانت المصارف تبدو حصناً منيعاً، والليرة عنواناً للاستقرار، والثقة بالقطاع المصرفي أمراً يكاد يكون من المسلّمات.
لكن مع حلول ليلة 17 تشرين الأول 2019، بدأت فصول مشهد مختلف تماماً. وما إن اندلعت الاحتجاجات، وأقفلت المصارف أبوابها، ثم فُرضت قيود على سحب الودائع، حتى انقلبت الصورة رأساً على عقب، وانكشفت تدريجياً حقيقة أزمة مالية ومصرفية كانت تتراكم منذ سنوات.
وكان وقع هذه الكارثة على اللبنانيين، ولا سيما أصحاب الودائع، صادماً ويصعب وصفه. فبين ليلة وضحاها، وجد كثيرون أنفسهم عاجزين عن الوصول إلى جنى أعمارهم، فيما بقيت المسؤوليات تتقاذفها السلطة السياسية والسلطة النقدية والمصارف، من دون أن يستعيد المودعون حقوقهم.
وهكذا، وصلنا في عام 2026 إلى مشهد لم يكن أحد ليتخيّله قبل سنوات: مليارات الدولارات، وفق تقديرات متداولة، لا تزال مخبأة داخل المنازل اللبنانية، بعدما بات أصحابها يفضّلون الاحتفاظ بها بعيداً عن المصارف.
ولكن، هل لكم أن تتخيّلوا أن فكرة إيداع الأموال لدى جهات موثوقة لحفظها تعود جذورها إلى آلاف السنين؟
ففي بلاد ما بين النهرين، قبل نحو أربعة آلاف عام، كانت المعابد والقصور تؤدي بعض الوظائف التي تشبه العمل المصرفي، من حفظ الثروات وتوثيق المعاملات إلى منح القروض. أي إن الإنسان عرف منذ العصور القديمة ممارسات تقوم على حفظ الممتلكات والثروات لدى جهات خارج منزله.
وفي إنجلترا، خلال القرن السابع عشر، وتحديداً نحو عام 1640، كان الناس يلجأون إلى صاغة الذهب لإيداع أموالهم وذهبهم وفضتهم في أماكن آمنة، بهدف حمايتها من السرقة، مقابل إيصالات تثبت ملكيتهم لها وحقهم في استردادها. ومع مرور الوقت، لاحظ الصاغة أن الأموال والمعادن الثمينة تتكدّس لديهم، وأن أصحاب الودائع لا يطالبون باستردادها جميعاً في الوقت نفسه، ما دفعهم إلى استخدام جزء منها في الإقراض مقابل فوائد. ومن هنا، بدأت وظيفة هذه الجهات تتطور من مجرد حفظ الأموال والمقتنيات الثمينة إلى توظيف الودائع وتمويل النشاط الاقتصادي، في إحدى أبرز المحطات التي ساهمت في نشأة العمل المصرفي الحديث.
ولا يسعني، أمام هذا المشهد، إلا أن أستعيد ما تعلمته على مقاعد الجامعة، خلال دراستي لاختصاص العلوم المصرفية والمالية (Banking and Finance)، عن بدايات العمل المصرفي عبر التاريخ.
فالفكرة في أساسها كانت بسيطة للغاية: كان الناس يودعون أموالهم لدى جهات موثوقة بهدف حفظها، قبل أن يلاحظ القائمون على هذه الودائع أن الأموال تتكدّس لديهم، وأن أصحابها لا يطالبون باستردادها جميعاً في الوقت نفسه. ومن هنا تطورت فكرة توظيف جزء من هذه الأموال في الإقراض، وصولاً إلى تطور العمل المصرفي بصورته التي نعرفها اليوم.
وهنا يبرز السؤال الأكثر إيلاماً: هل لكم أن تتخيّلوا أين نقف اليوم؟
فبعد آلاف السنين من معرفة الإنسان أهمية إيداع أمواله لدى جهات موثوقة، وبعد قرون من تطور العمل المصرفي، نجد أنفسنا في لبنان عام 2026 نخبّئ مليارات الدولارات داخل منازلنا، بعدما فقدنا الثقة بالمؤسسات التي وُجدت أساساً لحفظ هذه الأموال!
فهل أعادتنا الأزمة المصرفية 170 عاماً إلى الوراء فقط، أم إلى ما هو أبعد من ذلك بكثير؟
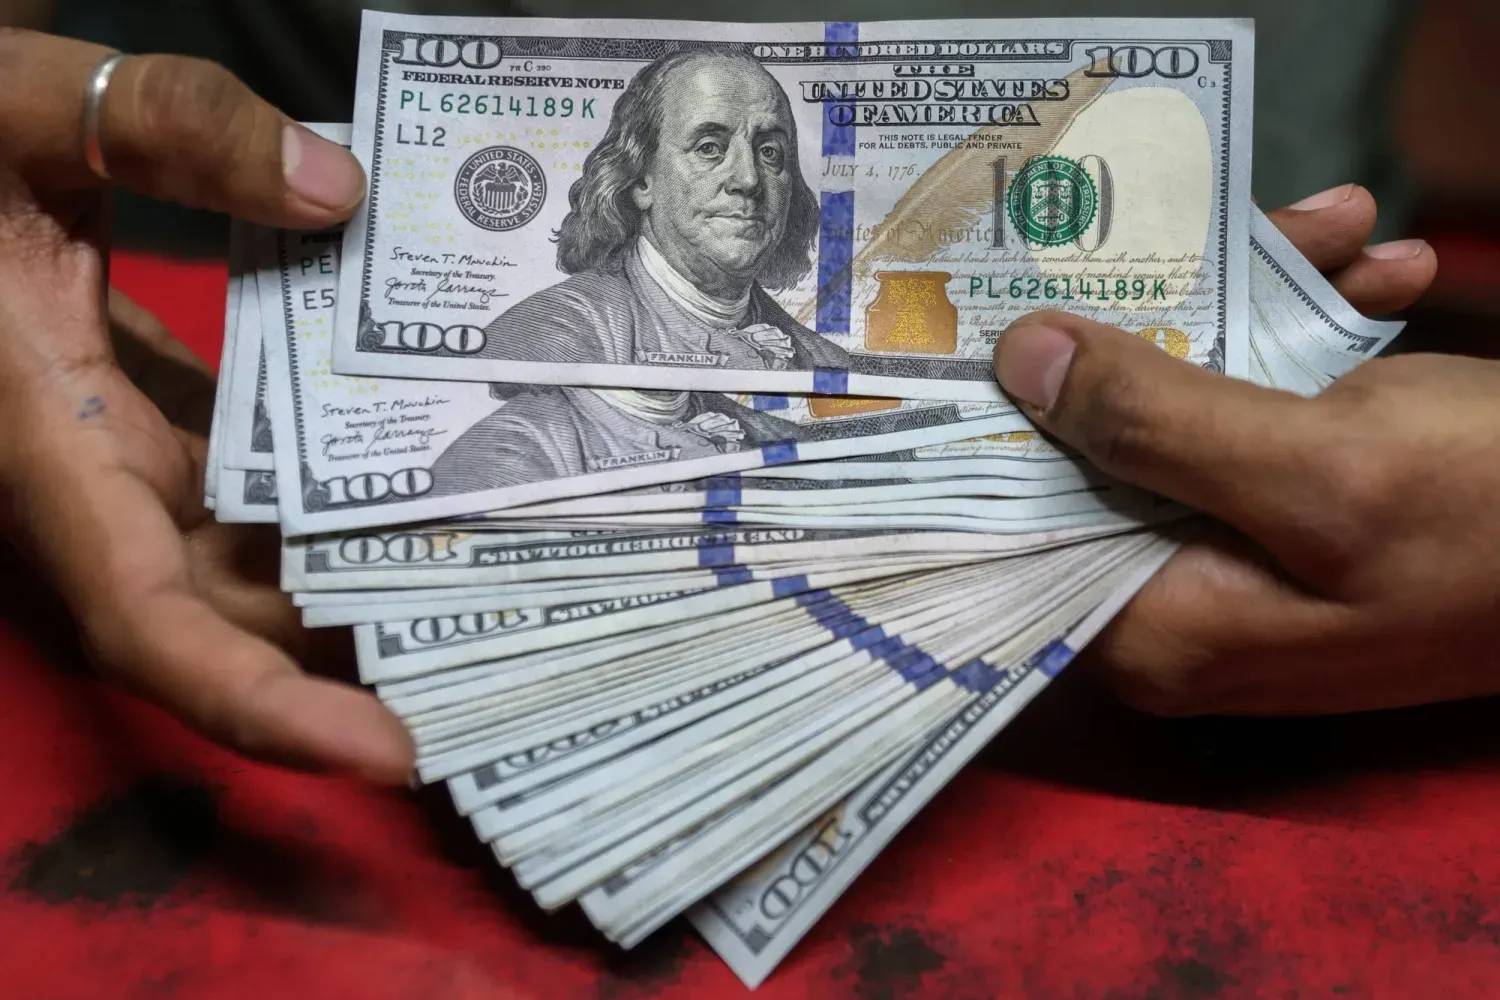
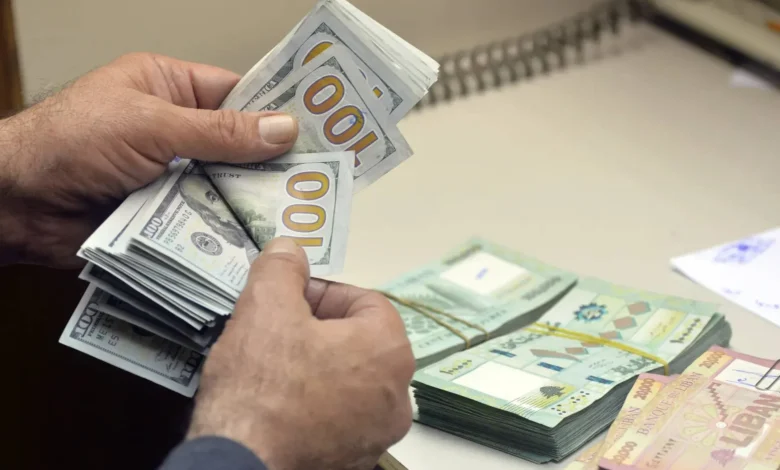
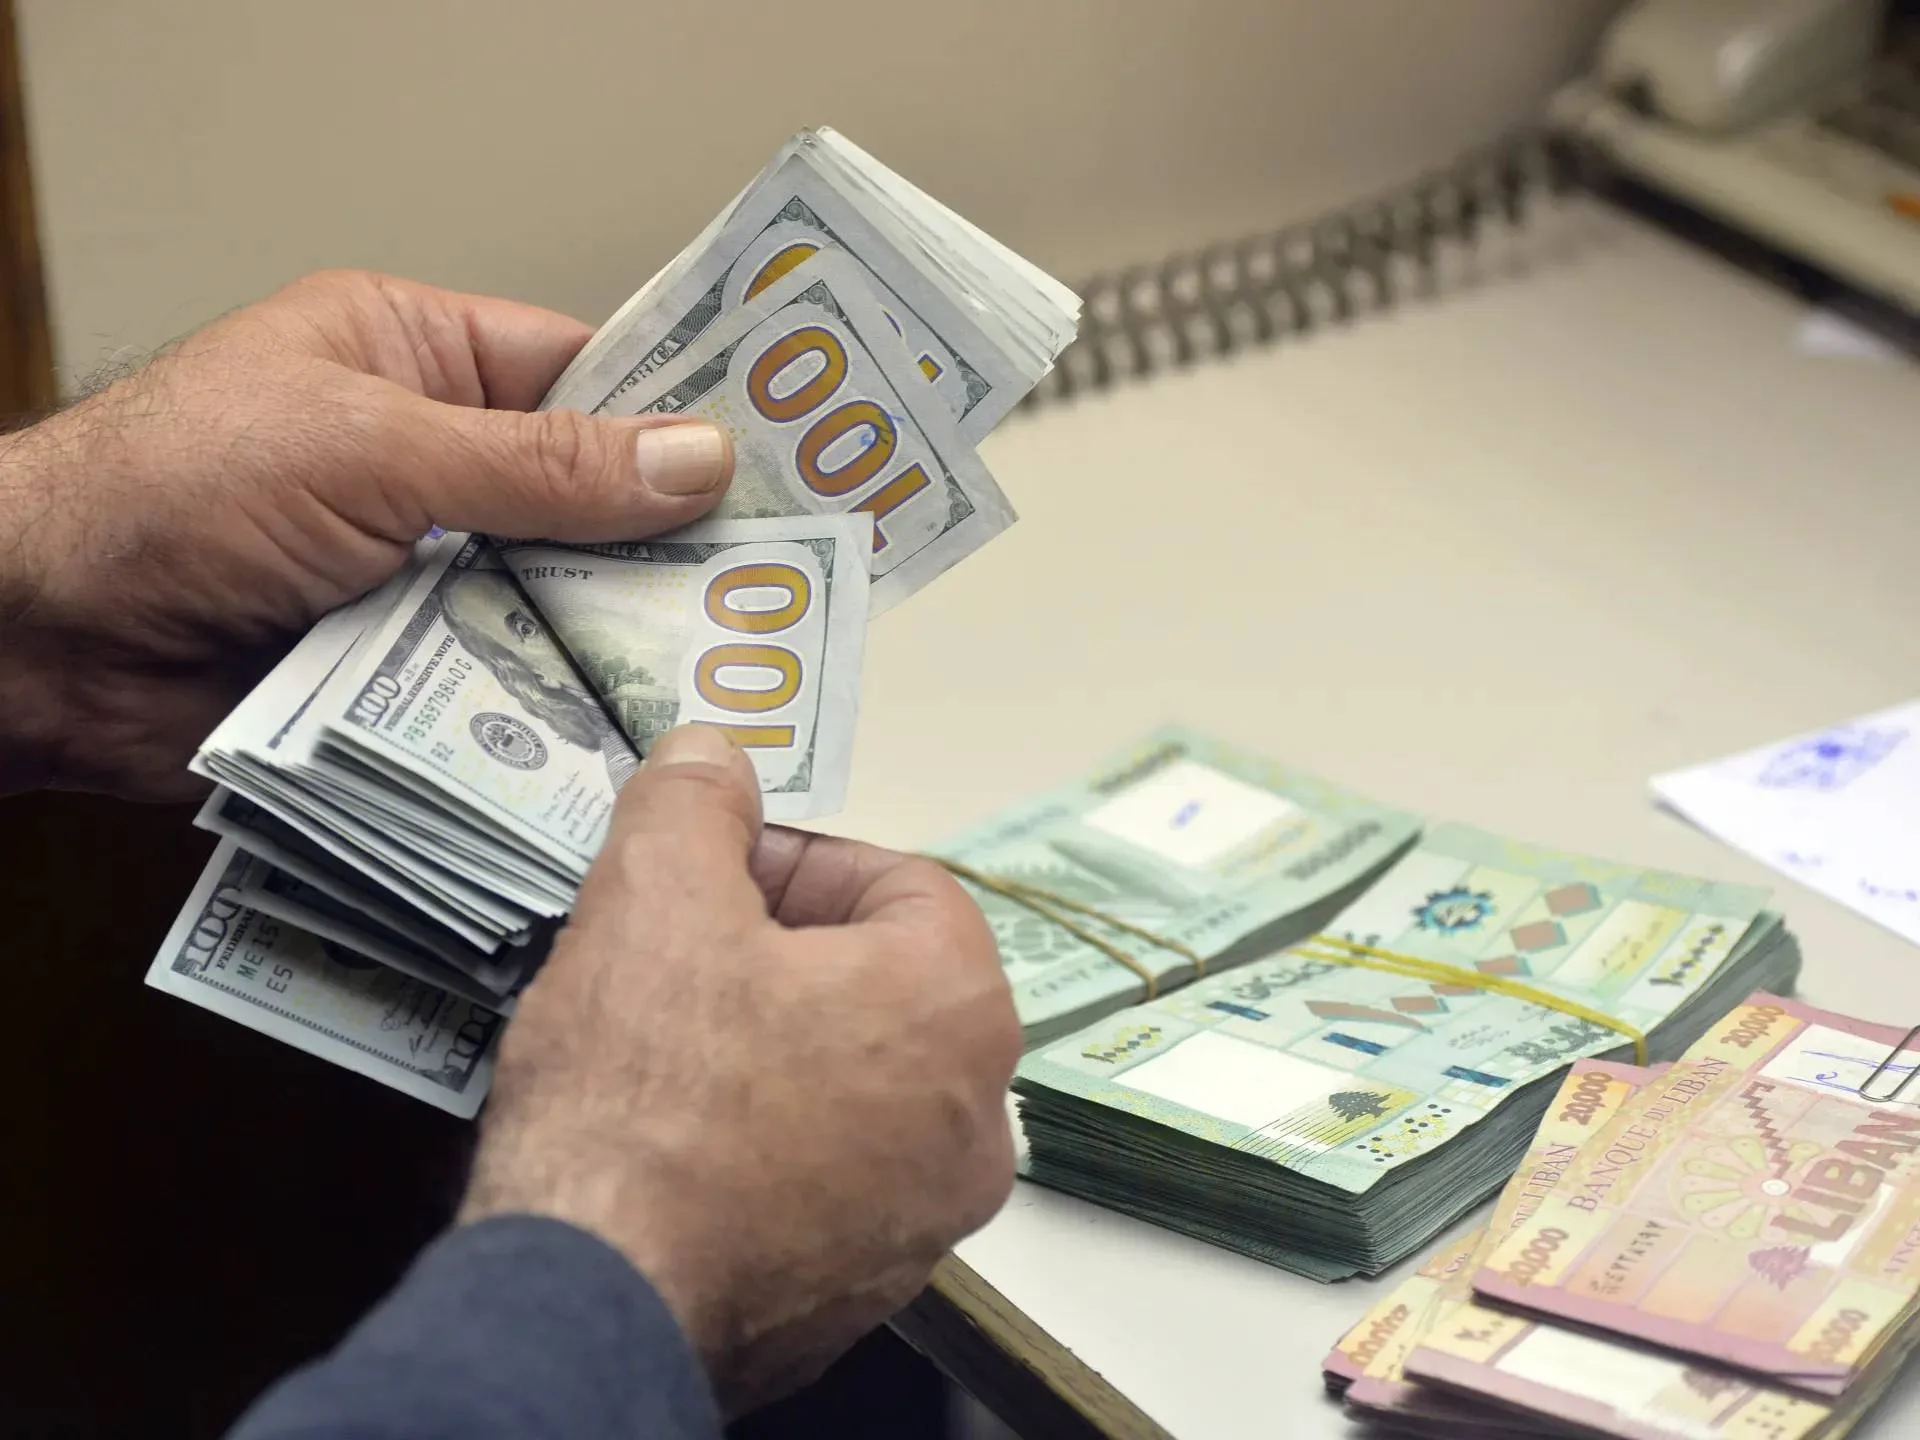
تخيّلوا أن نحو 10 مليارات دولار، أي ما يعادل 100 مليون ورقة نقدية من فئة المئة دولار، موجودة داخل المنازل اللبنانية، في الخزنات والصناديق والأماكن التي اختارها أصحابها لحماية مدخراتهم، بعدما باتوا يخشون إيداعها في المصارف.
والمفارقة أن المصارف اللبنانية لم تغلق أبوابها طوال السنوات السبع الماضية، بل واصلت عملها، فيما بقيت ثقة شريحة واسعة من اللبنانيين بها مفقودة. والأكثر إثارة للاستغراب أن بعض المصارف عادت إلى إطلاق حملات إعلانية لاستقطاب الودائع، في محاولة لإقناع اللبنانيين بإعادة أموالهم إلى مؤسسات لا يزال مودعوها القدامى ينتظرون استعادة حقوقهم.
وفي هذا السياق، يطرح الكاتب في الاقتصاد السياسي بيار الخوري، في حديث إلى “ليبانون ديبايت”، تساؤلاً جوهرياً: هل يستطيع اقتصاد أن يتقدّم حين تغادر مدخراته المصارف إلى خزائن المنازل؟ ويعتبر أن هذا السؤال يختصر المشهد اللبناني منذ خريف عام 2019، حين تحوّل المصرف من جهة مؤتمنة على الأموال إلى مصدر خطر عليها.
ويشير الخوري إلى أن حاكم مصرف لبنان السابق رياض سلامة قدّر، في نهاية عام 2020، حجم الدولارات المحفوظة في المنازل بنحو 10 مليارات دولار، لافتاً إلى أن خبراء يعتبرون هذا الرقم أدنى من الواقع.
ويوضح أن البنك الدولي امتنع عن تقدير حجم الاكتناز المنزلي لصعوبة قياسه، مكتفياً بتقدير حجم الاقتصاد النقدي عام 2022 بما يقارب 45% من الناتج المحلي الإجمالي.
ويشدّد الخوري على ضرورة التمييز بين النقد المتداول والنقد المكتنز، إذ إن هناك فارقاً جوهرياً بينهما: فالأول يحرّك الاستهلاك والتجارة، فيما يبقى الثاني معطّلاً، مع أن كليهما يقع خارج الوساطة المالية التي تحوّل الادخار إلى ائتمان.
ويؤكد الخوري أن المقاربة التي يطرحها “ليبانون ديبايت” بشأن عودة الاقتصاد اللبناني 170 عاماً إلى الوراء تستند إلى حقيقة تاريخية، مذكّراً بأنه في أيار عام 1856، أي قبل 170 عاماً، صدر ميثاق البنك العثماني بوصفه مؤسسة بريطانية مقرها لندن، وافتتح فرعاً في بيروت فور تأسيسه.
ويعتبر أن تلك المرحلة شكّلت بداية دخول المال اللبناني في دورة الوساطة المصرفية الحديثة، فيما أدّى الانهيار المالي إلى عودة جزء واسع من الأموال إلى ما وصفه بـ”اقتصاد الصندوق الحديدي”.
ويؤكد الخوري أن الخسارة الاقتصادية لا تُقاس بحجم الأموال المكتنزة فحسب، بل أيضاً بما كان يمكن أن تولّده هذه الأموال من قروض للمؤسسات الصغيرة والمتوسطة، واستثمارات وفرص عمل، فضلاً عن ارتفاع كلفة المعاملات المالية عندما يصبح نقل الأموال مخاطرة أمنية وتشغيلية.
وتبدو استعادة مكانة القطاع المصرفي كما كانت قبل تشرين الأول 2019 اليوم أقرب إلى ضرب من الخيال، خصوصاً أن تداعيات الأزمة لا تزال حاضرة بقوة. وفي هذا الإطار، يشدّد الخوري على أن الأموال الموجودة في المنازل لن تعود تلقائياً إلى المصارف، كما أن مجرد إيداعها لا يكفي وحده لاستعادة النمو.
ويبدو أن مرور الزمن وتقدّم السنوات لن يكونا كافيين لمحو مآسي اللبنانيين مع ودائعهم، إذ يرى الخوري أن استعادة الثقة لا تتحقق بمرور الزمن، بل تتطلب إطاراً قانونياً يعالج الفجوة المالية، ويوزّع الخسائر بعدالة وشفافية، ويحمي حقوق المودعين، إلى جانب إعادة هيكلة المصارف وتحديث الحوكمة والرقابة لمنع تكرار الأزمة.
وفي الحقيقة، يصعب تخيّل عودة القطاع المصرفي اللبناني إلى سابق عهده، رغم أنه شكّل لعقود إحدى أبرز صور الاقتصاد اللبناني، بفروعه المنتشرة وإعلاناته التي كانت تملأ الشوارع والشاشات، وبالدور الذي لعبه في تمويل الأفراد والمؤسسات والقطاع الخاص.
إذ يعتبر الخوري أنه حتى في حال تحقيق الإصلاحات المطلوبة، فإن النموذج المصرفي السابق لن يعود كما كان، مشيراً إلى أن سنوات الأزمة شهدت توسّعاً في دور شركات تحويل الأموال ومنصات الدفع والمحافظ الرقمية في تلبية الحاجات المالية اليومية، ما دفع العملاء إلى اعتماد عادات جديدة تقوم على السرعة وسهولة الاستخدام.
ويوضح أن هذه الجهات لا تشكّل بدائل متطابقة للمصارف: فشركات التحويل تتولى نقل الأموال وتسليمها، فيما تقدّم شركات التكنولوجيا المالية خدمات الدفع وبعض خدمات الإقراض والإدارة المالية، في حين يبقى المصرف الجهة التي تتلقى الودائع وتمنح الائتمان وتتحمّل أعباء الامتثال الدولي.
ويشير إلى أن طبيعة العلاقة بين هذه المؤسسات، سواء اتخذت شكل المنافسة أو الشراكة، تتحدد وفق الأطر التنظيمية المعتمدة.
ويخلص الخوري إلى أن المصارف اللبنانية تواجه معركة مزدوجة، تتمثل في استعادة شبكات المراسلين الدولية والقدرة على منح الائتمان من جهة، وبناء بنية رقمية قادرة على منافسة المؤسسات التي سبقتها إلى العملاء من جهة أخرى.
ويعتبر أن السيناريو الواقعي يتمثل في قطاع مصرفي أصغر حجماً، وأكثر حذراً، وأكثر اعتماداً على الرقمنة، يعمل ضمن منظومة مالية متعددة الأطراف.
ويبدو أن استعادة القطاع المصرفي كما كان في السابق أصبحت أمراً بالغ الصعوبة، لكن هل يحتاج لبنان فعلاً إلى استعادة ذلك النموذج؟
ويجيب الخوري مؤكداً أن لبنان لا يحتاج إلى استعادة النموذج المصرفي الذي كان قائماً قبل الانهيار، بل إلى قطاع مصرفي يموّل الإنتاج ويستعيد ثقة المودعين من خلال القواعد والضمانات، لا عبر الفوائد المرتفعة.